

la Méthode 50/30/20 pour mieux gérer votre budget
Après avoir payé toutes vos factures il ne vous reste plus rien de votre salaire à la fin du mois ? Pire vous finissez dans le rouge ? Laissez-moi vous présenter la méthode 50/30/20, popularisée en 2005 par Elizabeth Warren et sa fille, Amelia Warren Tyagi, dans leur livre All Your Worth.
Je vous rassure tout de suite, le but n’est pas de vous priver. Au contraire. L’objectif est de trouver le bon équilibre entre payer ce dont vous avez besoin, profiter de votre argent aujourd’hui et en mettre une partie de côté pour demain. Comment fonctionne-t-elle ? Et surtout, comment pourriez-vous l’appliquer dès maintenant ? Je vous explique tout dans cet article.
50 % pour vos nécessités
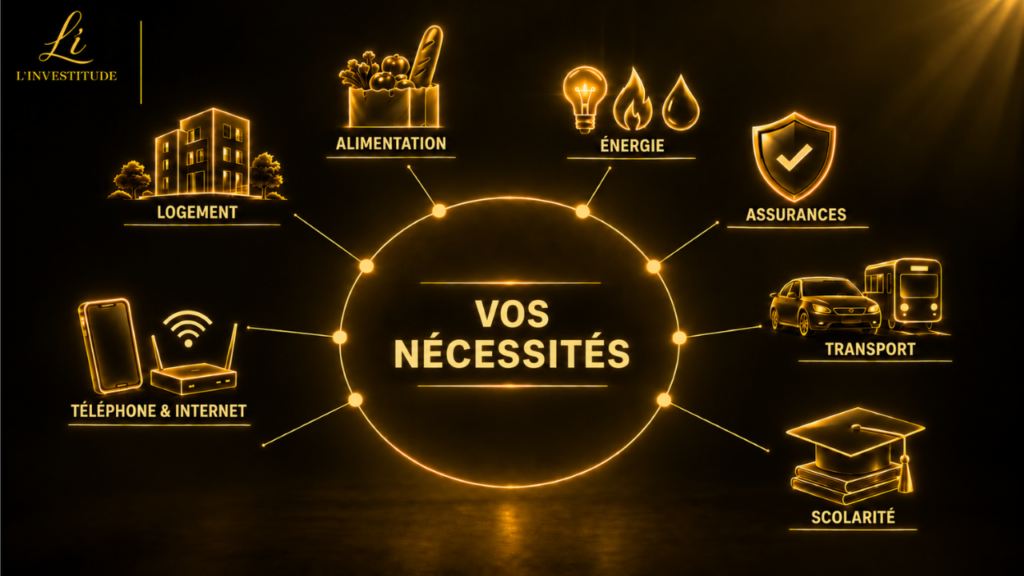
Que vous gagniez 1 500 €, 2 000 €, 5 000 € ou même 20 000 € par mois, la règle reste la même pour tous : 50 % de vos revenus seront consacrés à vos nécessités. Ce sont toutes les dépenses dont vous ne pouvez pas vous passer comme votre loyer, vos courses alimentaires, vos factures d’électricité ou encore les frais de scolarité de vos enfants. J’y mets aussi mon forfait mobile et Internet.
Cette liste n’est pas exhaustive et peut varier selon votre situation. Si vous avez besoin d’une voiture pour aller travailler, les dépenses liées à cette voiture feront partie de vos nécessités. Alors que si vous pouvez vous déplacer à pied ou en transport en commun ce ne sera pas le cas.
Listez toutes vos dépenses nécessaires et faites en sorte qu’elles ne dépassent pas 50 % de votre salaire. Le calcul est simple : il suffit de diviser vos revenus par deux. Si vous gagnez 1 500 € par mois, vous avez 750 € pour vos nécessités. Si vous gagnez 2 000 €, vous avez 1 000 €. Et ainsi de suite. Regardez le tableau ci-dessous pour vous situer en fonction de vos revenus :
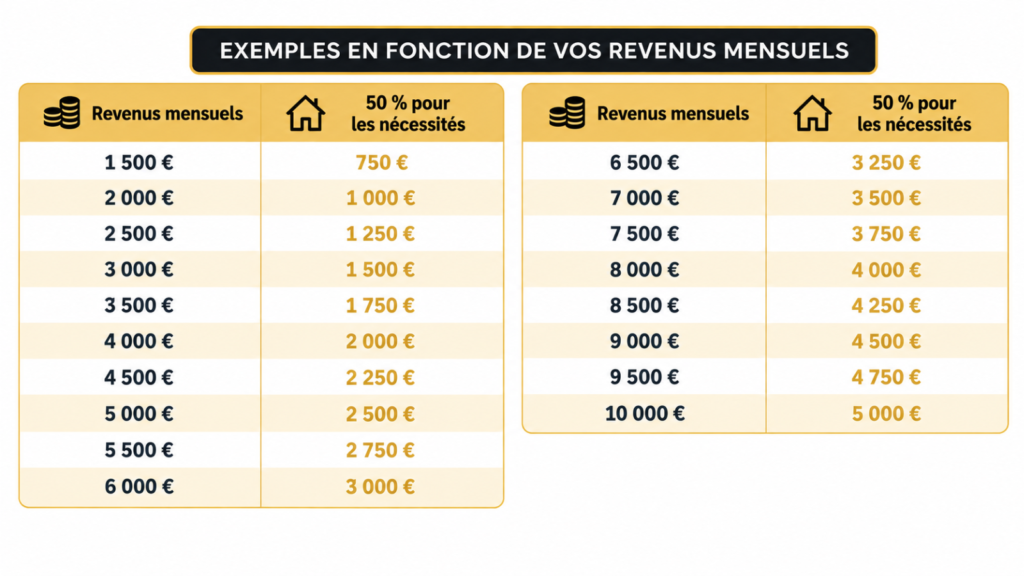
Votre enveloppe nécessités vous donnent une limite à ne pas dépasser et évoluera avec vous tout au long de votre vie. Plus vos revenus augmenteront au fil de votre carrière, plus cette enveloppe augmentera pour vous permettre d’améliorer votre niveau de vie en conséquence. Évidemment, l’inverse est aussi vrai. C’est la force de cette méthode : elle s’adapte à votre situation.
Vos nécessités représentent aujourd’hui plus de la moitié de vos revenus ? Alors c’est le moment de regarder où vous pourriez faire quelques économies :
Prises séparément, ces économies peuvent sembler minimes, mais mises bout à bout, elles peuvent faire une vraie différence à la fin du mois. Et si, malgré vos efforts, vos nécessités restent supérieures à 50 % de vos revenus, je vous explique comment adapter la méthode 50/30/20 à votre propre situation dans le dernier chapitre de cet article.
💡 Astuce d’Anthony : Ii y a une dépense que vous pouvez réduire dès aujourd’hui : vos frais bancaires. Fortuneo est une banque en ligne française qui propose trois niveaux de cartes bancaires, dont la Gold Mastercard, accessible gratuitement à condition d’effectuer au moins un paiement par carte chaque mois. En plus, Fortuneo propose régulièrement des offres de bienvenue intéressantes. Au moment où j’écris cet article, c’est jusqu’à 250 € offerts !

Communication commerciale
Profitez de l’offre du moment !
30 % pour vos loisirs
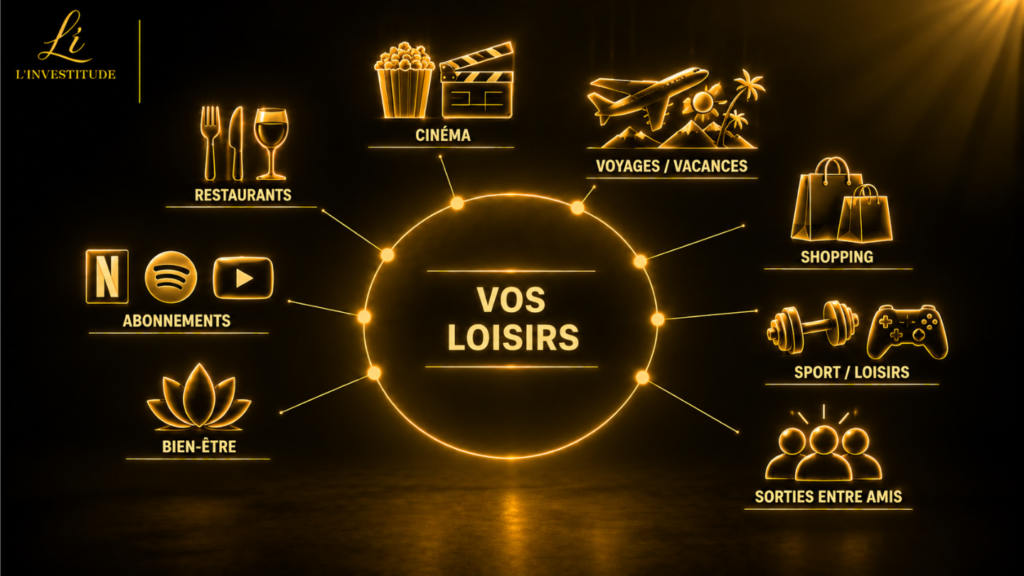
Gérer votre budget ne veut pas dire d’arrêter de vous faire plaisir. Au contraire, la méthode 50/30/20 prévoit une enveloppe loisirs. Ce sont toutes les dépenses qui ne sont pas indispensables pour vivre, mais qui vous permettent de profiter de la vie comme aller au restaurant, au cinéma, sortir avec vos amis, partir en vacances, faire du shopping, … tout ce qui vous fait plaisir.
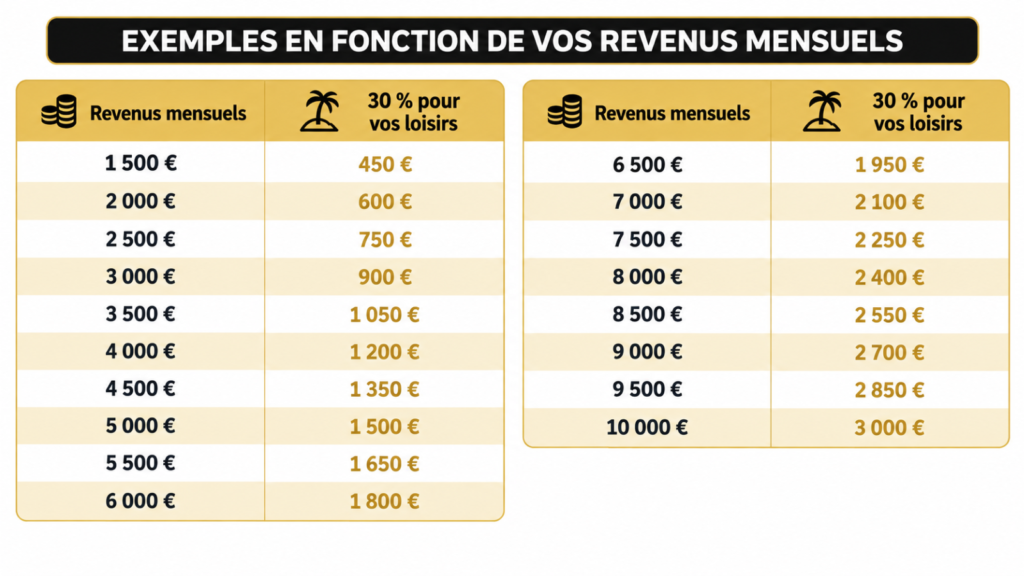
Et là encore, le montant de cette enveloppe va directement dépendre de vos revenus, puisqu’elle représente 30 % de ce que vous gagnez. Si vous gagnez 1 500 € par mois, vous avez 450 € pour vos loisirs. À 2 000 €, vous avez 600 €. À 3 000 €, 900 €, et ainsi de suite. Regardez le tableau ci-dessous pour savoir combien vous pouvez consacrer à vos loisirs en fonction de vos revenus :
Vous avez le droit de dépenser sans culpabiliser parce qu’après tout, on n’a qu’une vie et l’argent sert à en profiter. La méthode 50/30/20 vous permet de profiter de votre argent aujourd’hui sans sacrifier votre avenir financier.
20 % pour votre épargne
Il reste maintenant 20 % de vos revenus que vous allez pouvoir mettre de côté sans attendre la fin du mois. C’est l’un des gros avantages de la méthode 50/30/20 parce qu’on le sait tous : tant qu’il reste de l’argent sur le compte, on a tendance à le dépenser. Et c’est peut-être justement pour ça que vous n’arrivez pas à épargner régulièrement.
Là, vous allez faire exactement l’inverse : vous allez vous payer en premier. Dès que vous recevez votre salaire, vous mettez directement 20 % de côté, puis vous vivez avec les 80 % restants pour vos nécessités et vos loisirs.
J’aime beaucoup cette façon de voir les choses parce que psychologiquement ça change tout. Vous ne vous dites plus que vous devez vous priver pour mettre de l’argent de côté. Vous vous récompensez en vous payant vous-même avant de payer qui que ce soit d’autre. Et c’est nettement plus motivant.
Si vous avez un salaire de 1 500 €, vous allez pouvoir épargner 300 € par mois. Avec 2 000 €, ce sera 400 €. Avec 3 000 €, 600 €, et ainsi de suite. Passez maintenant à la pratique avec le simulateur ci-dessous pour découvrir instantanément combien consacrer à vos nécessités, à vos loisirs et à votre épargne :
Simulez votre budget 50/30/20
Indiquez vos revenus mensuels pour découvrir instantanément la répartition de votre budget.
Comment appliquer la méthode 50/30/20 ?
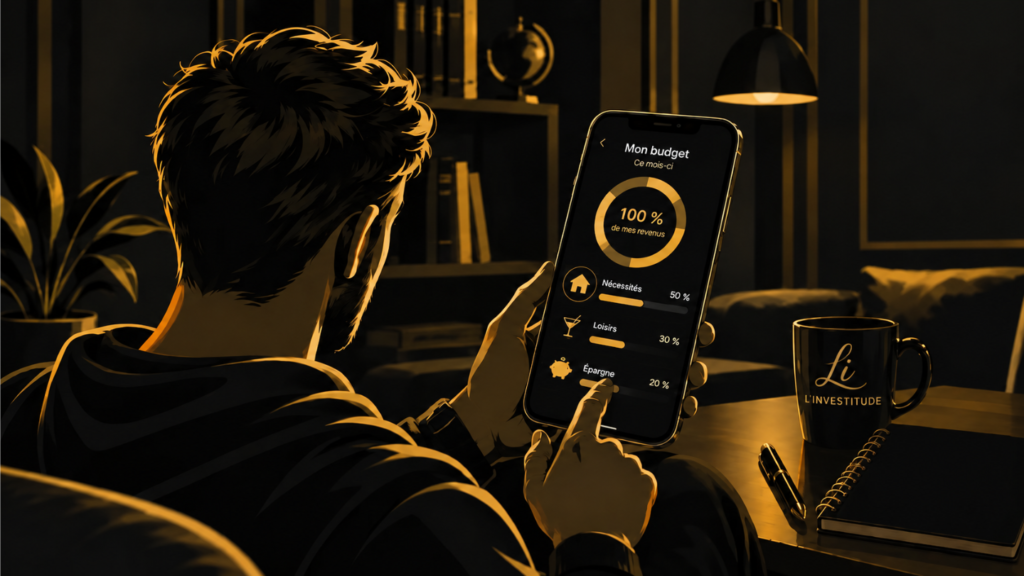
Mettez en place un virement automatique
La première chose que je vous conseille, c’est de mettre automatiquement 20 % de votre salaire de côté dès que vous le recevez. Programmez simplement un virement automatique entre le compte sur lequel vous recevez votre salaire et un compte d’épargne. Par exemple, si vous êtes payé le 2 du mois, vous pouvez programmer votre virement le 5. Comme ça, vous épargnez automatiquement chaque mois sans même avoir besoin d’y penser.
Ensuite, à vous de choisir où vous voulez placer ces 20 %. Ça peut être sur votre Livret A, votre assurance-vie, votre PEA, votre CTO, ou répartir cette somme entre plusieurs comptes en faisant différents virements automatiques. Le plus important est de prendre l’habitude de mettre 20 % de côté chaque mois.
Suivez vos dépenses
Pour réussir à respecter vos deux enveloppes, il va falloir suivre vos dépenses. Parce que vous dire « je vais consacrer 50 % à mes nécessités et 30 % à mes loisirs », c’est bien, mais vous n’y arriverez pas si vous ne savez pas combien vous dépensez réellement au cours du mois.
Vous avez déjà votre propre méthode qui fonctionne ? Gardez-la. Sinon, je vous propose deux solutions pour suivre facilement vos dépenses :
J’ai d’ailleurs réalisé une vidéo tuto sur ma chaîne YouTube dans laquelle j’explique comment fonctionne Bankin’ et comment je l’utilise en cliquant ici. Et si vous préférez directement essayer l’application, vous pouvez la télécharger juste en-dessous :
Communication commerciale
Profitez de l’offre du moment !
Finalement, la méthode 50/30/20 est assez simple à appliquer : vos 20 % d’épargne sont mis de côté automatiquement dès le début du mois, puis vous gardez un œil sur les 80 % restants grâce à Bankin’ ou mon traqueur de dépenses.
Et si vous ne respectez pas la règle des 50/30/20 ?
Selon vos revenus, il peut être difficile de respecter parfaitement la règle des 50/30/20. Dans ce cas, adaptez les pourcentages à votre situation. Ce qui compte surtout, c’est de conserver les trois catégories : nécessités, loisirs et épargne.
Si vos nécessités représentent 70 % de vos revenus, vous pouvez faire 70 % de nécessités, 25 % de loisirs et 5 % d’épargne. Mettre 5 % de côté c’est mieux que de ne rien épargner du tout.
La règle des 50/30/20 est un repère et tant pis si vous ne pouvez pas respecter exactement cette répartition. Le plus important, je le répète, c’est que vous trouviez un équilibre pour payer ce dont vous avez besoin, profiter de votre argent aujourd’hui et en mettre une partie de côté pour demain.
Par Anthony Fraysse le 27/09/2026
Cet article a un but exclusivement éducatif et informatif. Il ne constitue en aucun cas un conseil en investissement. Investir comporte des risques de perte en capital et les performances passées ne préjugent pas des performances futures. Avant toute décision d’investissement, il est essentiel de vous former, de comprendre les produits financiers et de définir une stratégie adaptée à vos objectifs et à votre profil de risque.


Laisser un commentaire